
Auswandern nach Liechtenstein
Einkommensteuer bis 22,4 %, Sollertrag auf Vermögen und Zuzug per Losverfahren: der Stand 2026.

Warum Liechtenstein? Moderate Steuern, schwieriger Zuzug
→ Alle Länder im ÜberblickLiechtenstein besteuert dein Welteinkommen, aber mit moderaten Sätzen. Die Einkommensteuer liegt zusammen mit dem Gemeindezuschlag bei höchstens rund 22,4 %, Gesellschaften zahlen pauschal 12,5 %. Gewinne aus dem Verkauf von Aktien und Anteilen sind für Privatpersonen steuerfrei, eine Erbschaft- oder Schenkungssteuer gibt es nicht.
Eine Besonderheit ist die Vermögensertragssteuer: Dein Vermögen wird nicht separat besteuert, sondern mit einem fiktiven Ertrag von 4 % zu deinem Einkommen gerechnet. Wer viel Vermögen hat, zahlt deshalb spürbar mehr, als der Tarif vermuten lässt.
Die größte Hürde ist aber nicht die Steuer, sondern der Zuzug. Liechtenstein gehört zum EWR, hat dort aber eine Sonderregel: Aufenthaltsbewilligungen sind kontingentiert, und die Hälfte wird verlost. Auf dieser Seite findest du den aktuellen Stand: Steuern, Aufenthalt, Wegzug aus Deutschland und wie eine US LLC zu Liechtenstein passt.
Liechtenstein auf einen Blick
Liechtenstein ist kein Land ohne Einkommensteuer, sondern ein Standort mit moderaten Sätzen und einem stark begrenzten Zuzug. Das sind die wichtigsten Punkte:
Steuer bis 22,4 %
Die Landessteuer beträgt 1 bis 8 %, dazu kommt ein Gemeindezuschlag von 150 bis 180 %. Zusammen sind das höchstens rund 22,4 %.
Sollertrag von 4 %
Dein Vermögen wird mit 4 % als fiktiver Ertrag zum Einkommen gerechnet. Echte Zinsen und Dividenden daraus bleiben dafür frei.
12,5 % für Firmen
Gesellschaften zahlen pauschal 12,5 % Ertragssteuer. Gewinne aus dem Verkauf von Anteilen sind für Privatpersonen steuerfrei.
Wohnsitz per Los
Trotz EWR gibt es kein freies Zuzugsrecht. Pro Jahr gibt es nur wenige Bewilligungen, die Hälfte davon wird verlost.
AHV mit 11,7 %
Als Selbstständiger zahlst du 2026 zusammen 11,7 % für AHV, IV und FAK plus Verwaltungskosten. Dazu kommt die Krankenversicherung.
DBA mit Deutschland
Seit 2013 gilt das DBA vom 17. November 2011. Mit den USA gibt es kein DBA, nur Abkommen zum Informationsaustausch.
Steuern in Liechtenstein 2026
Wann du in Liechtenstein ansässig bist
Unbeschränkt steuerpflichtig bist du mit einem Wohnsitz in Liechtenstein, also wenn du dort mit der Absicht lebst, dauerhaft zu bleiben. Ohne Wohnsitz wirst du ansässig, wenn du dich gewöhnlich in Liechtenstein aufhältst und länger als sechs Monate dort lebst. Als Ansässiger versteuerst du dein Welteinkommen und dein Vermögen. Ein Territorialprinzip gibt es nicht.
Einkommensteuer: Land und Gemeinde
Die Landessteuer ist progressiv. Für Alleinstehende bleiben die ersten 15.855 CHF frei, danach steigt der Satz in Stufen von 1 % bis 8 %. Der Höchstsatz gilt ab 211.400 CHF, für Verheiratete ab 422.800 CHF. Dazu kommt die Gemeindesteuer als Zuschlag von 150 % bis 180 % auf die Landessteuer, den jede Gemeinde jährlich festlegt. Zusammen liegt die Belastung zwischen 2,5 % und rund 22,4 %.
Einkommen aus selbstständiger Arbeit, die du in Liechtenstein erbringst, versteuerst du dort, auch wenn deine Kunden im Ausland sitzen.
Vermögensertragssteuer (Sollertrag)
Liechtenstein erhebt keine klassische Vermögenssteuer. Stattdessen wird dein Vermögen zum Verkehrswert erfasst und mit einem Sollertrag von 4 % in Einkommen umgerechnet. Dieser fiktive Ertrag wird zusammen mit deinem übrigen Einkommen nach dem Tarif besteuert. Bei 1 Mio. CHF Vermögen kommen so 40.000 CHF zu deinem steuerbaren Einkommen hinzu. Dazu zählen auch Anteile an deiner eigenen Firma.
Im Gegenzug sind tatsächliche Erträge aus diesem Vermögen, etwa Zinsen und Dividenden, in der Regel steuerfrei. Gewinne aus dem Verkauf von Aktien und Gesellschaftsanteilen sind ebenfalls steuerfrei, Verluste daraus kannst du aber nicht abziehen. Für Grundstücksgewinne gilt eine eigene Grundstücksgewinnsteuer.
Pauschalbesteuerung: nur ohne Erwerbstätigkeit
Auf Antrag kann eine Besteuerung nach dem Aufwand die Einkommen- und Vermögensteuer ersetzen. Sie steht nur Ausländern offen, die erstmals oder nach mindestens zehn Jahren im Ausland zuziehen, in Liechtenstein nicht erwerbstätig sind und ihren Lebensunterhalt aus Vermögen oder Einkünften aus dem Ausland bestreiten. Als Selbstständiger mit aktivem Business kommt sie für dich nicht in Frage.
Keine Steuerbefreiung auf Zeit
Ein Sonderregime, das Zuzüglern ihr Auslandseinkommen für einige Jahre freistellt, gibt es in Liechtenstein nicht. Du zahlst vom ersten Jahr an nach dem normalen Tarif.
Sozialversicherung
Als Selbstständiger zahlst du 2026 Beiträge an AHV (8,25 %), IV (1,35 %) und FAK (2,1 %), zusammen 11,7 % deines Einkommens, dazu einen Beitrag an die Verwaltungskosten. In die Arbeitslosenversicherung zahlst du als Selbstständiger nicht ein. Wer in Liechtenstein wohnt, muss sich außerdem in der obligatorischen Krankenpflegeversicherung versichern. Die Mehrwertsteuer folgt dem Schweizer Recht und beträgt im Normalfall 8,1 %.
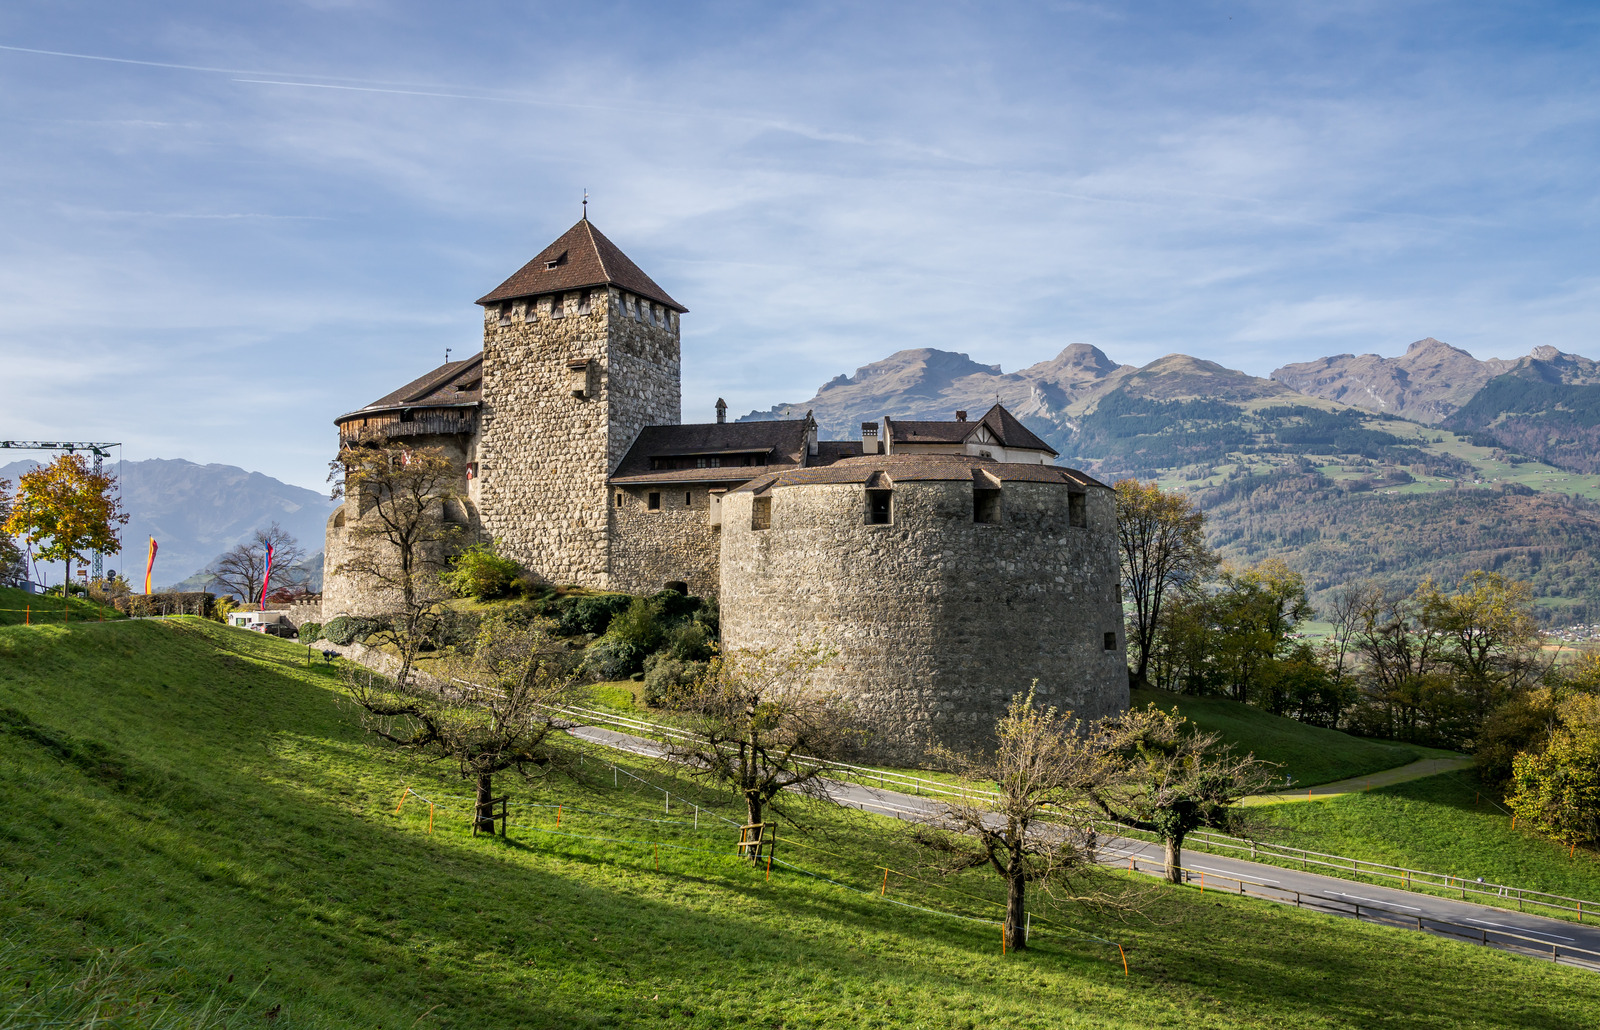
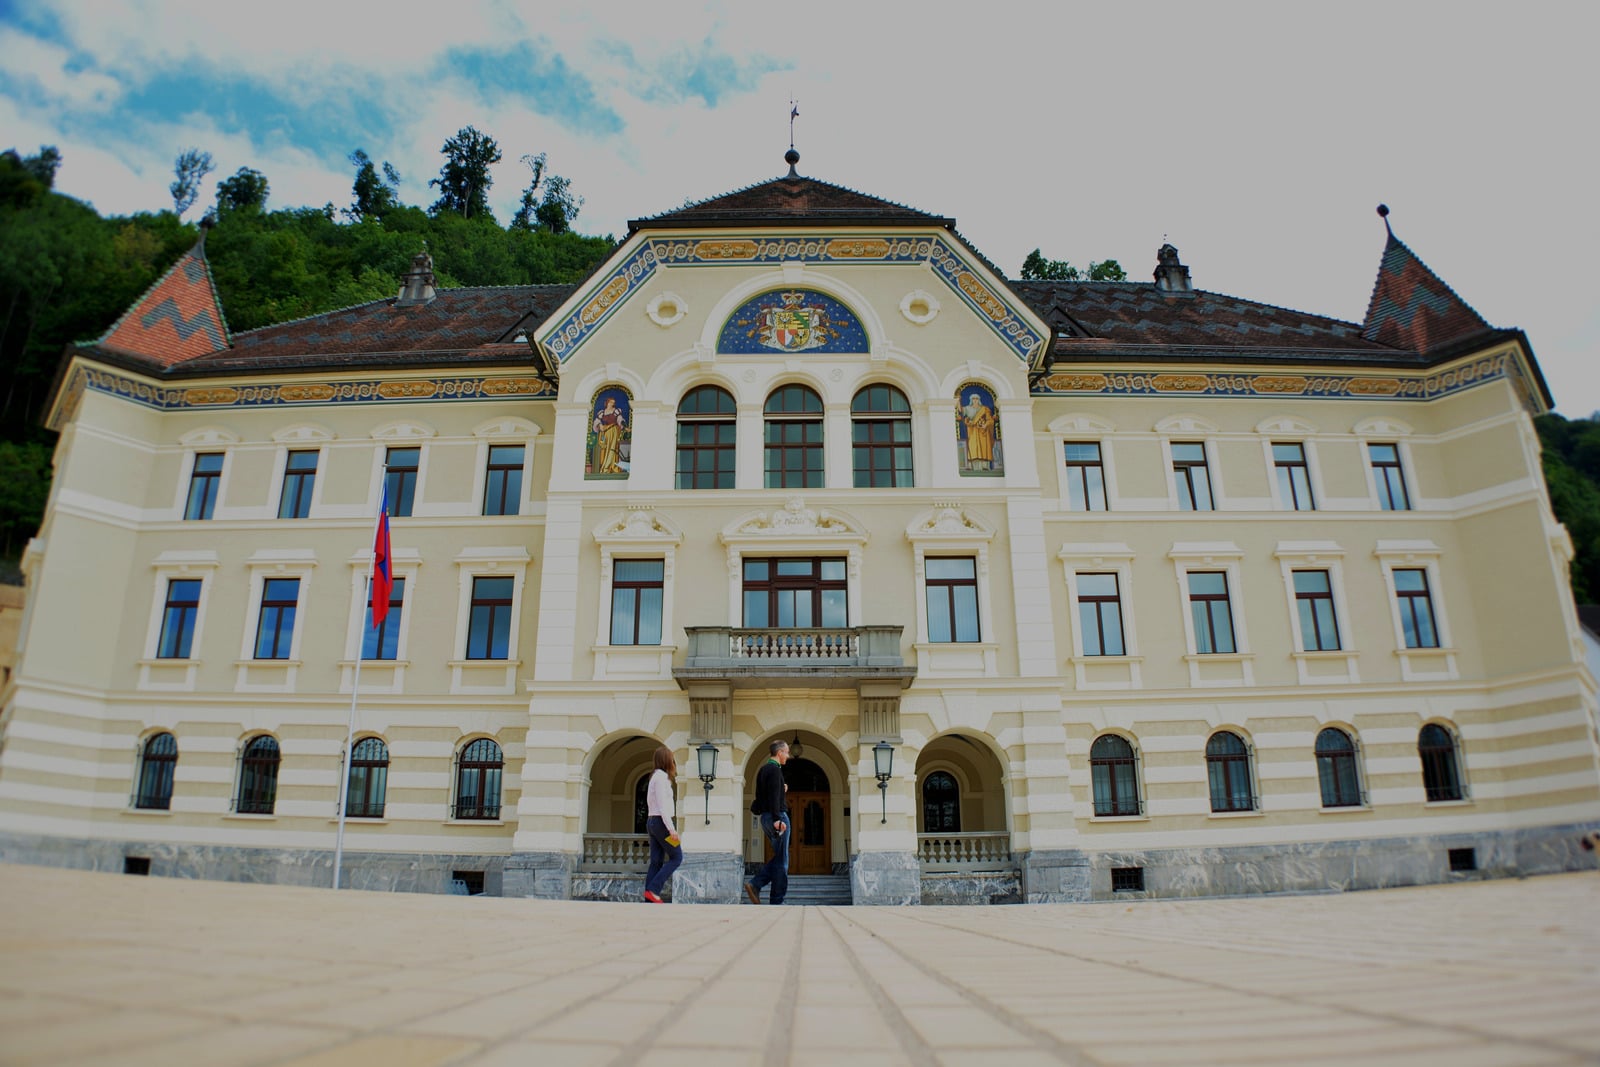
Aufenthalt und Losverfahren
Als Deutscher brauchst du für Liechtenstein kein Visum. Anders als in den übrigen EWR-Staaten bekommst du eine Aufenthaltsbewilligung aber nicht einfach durch Anmeldung. Liechtenstein hat im EWR-Abkommen eine Sonderregel durchgesetzt: Die Zahl der Bewilligungen für EWR-Bürger ist begrenzt.
Kontingent und Losverfahren: Pro Jahr sind nach dem Abkommen mindestens 56 Bewilligungen für Erwerbstätige und 16 für Nichterwerbstätige vorgesehen. Die Regierung vergibt nach eigenen Angaben etwas mehr. Die Hälfte davon wird in zwei Auslosungen im Frühling und im Herbst verlost, die andere Hälfte vergibt die Regierung direkt, meist bei besonderem wirtschaftlichem Interesse. Die Nachfrage ist hoch: Bei der Auslosung im November 2023 bewarben sich 528 Erwerbstätige um 18 Bewilligungen und 75 Nichterwerbstätige um 4 Bewilligungen. Anmelden musst du dich beim Ausländer- und Passamt innerhalb kurzer Fristen, zuletzt jeweils im Februar.
Als Selbstständiger: Eine Bewilligung bekommst du nur, wenn du die berufs- und gewerberechtlichen Voraussetzungen für deine Tätigkeit in Liechtenstein erfüllst und dir das Pendeln als Grenzgänger nicht zumutbar ist. Fehlt die Bewilligung noch, darfst du deinen Beruf dort nicht ausüben.
Ohne Erwerbstätigkeit: Hier gibt es keinen gesetzlich festgelegten Mindestbetrag. Du musst aber nachweisen, dass du ohne Sozialhilfe leben kannst. Verlangt werden unter anderem:
- gültiger Reisepass oder Personalausweis
- Nachweis ausreichender Mittel, etwa Renten, Anlagevermögen oder eine Bankgarantie einer Bank in Liechtenstein
- umfassende Krankenversicherung für Liechtenstein
- Wohnadresse in Liechtenstein
Die Behörde kann die Mittel nach zwei Jahren erneut prüfen.
Grenzgänger: Viele arbeiten in Liechtenstein und wohnen in der Schweiz oder in Österreich. Grenzgänger kehren täglich an ihren Wohnort im Ausland zurück und bleiben dort steuerlich ansässig. Für einen Wohnsitz in Liechtenstein ist das also kein Weg.
Daueraufenthalt: Nach fünf Jahren ununterbrochenem rechtmäßigem Aufenthalt hast du als EWR-Bürger Anspruch auf eine Daueraufenthaltsbewilligung. Prüfe die aktuellen Fristen und Formulare vor dem Antrag beim Ausländer- und Passamt.
Wegzug aus Deutschland
Eine Bewilligung in Liechtenstein allein reicht nicht. Damit Deutschland dich nicht weiter voll besteuert, musst du deinen Wohnsitz und deinen gewöhnlichen Aufenthalt in Deutschland wirklich aufgeben. Behältst du eine Wohnung, die dir jederzeit zur Verfügung steht, bleibst du in Deutschland unbeschränkt steuerpflichtig.
Doppelbesteuerungsabkommen: Zwischen Deutschland und Liechtenstein gilt das DBA vom 17. November 2011. Es ist seit dem 19. Dezember 2012 in Kraft und wird seit dem 1. Januar 2013 angewendet. Es regelt unter anderem, wo du bei zwei Wohnsitzen als ansässig giltst. Prüfe den aktuellen Stand in der Übersicht des Bundesfinanzministeriums.
Wegzugsbesteuerung: Hältst du Anteile an einer Kapitalgesellschaft (ab 1 %), kann der Wegzug eine Steuer auf den Wert dieser Anteile auslösen, so als hättest du sie verkauft. Das kann auch eine US LLC betreffen, wenn sie in Deutschland als Kapitalgesellschaft eingestuft wird. Auf Antrag zahlst du die Steuer in sieben Jahresraten. Dass Liechtenstein zum EWR gehört, ändert daran nach aktuellem Recht nichts.
Erweiterte beschränkte Steuerpflicht: Mit höchstens rund 22,4 % Einkommensteuer liegt Liechtenstein bei mittleren und höheren Einkommen meist deutlich unter zwei Dritteln der deutschen Belastung und kann deshalb als Niedrigsteuerland gelten. Hast du als deutscher Staatsbürger weiter wesentliche wirtschaftliche Interessen in Deutschland, kann Deutschland deine deutschen Einkünfte bis zu zehn Jahre lang stärker besteuern (§ 2 AStG). Auch die Ertragssteuer von 12,5 % für Gesellschaften liegt unter der deutschen Grenze von 15 %.
Liechtenstein tauscht Daten zu Finanzkonten automatisch mit Deutschland aus. Konten in Liechtenstein sind für das deutsche Finanzamt also sichtbar.
Passt eine US LLC zu Liechtenstein?
Liechtenstein besteuert dein Welteinkommen. Eine US LLC schützt deinen Gewinn deshalb nicht automatisch vor der Steuer, vor allem wenn du sie von Liechtenstein aus führst. Ein DBA zwischen Liechtenstein und den USA gibt es nicht.
Wie Liechtenstein eine US LLC einordnet, ist nicht ausdrücklich geregelt und hängt vom Einzelfall ab. Grob gibt es zwei Fälle:
- Die LLC wird als transparent behandelt. Dann gilt ihr Gewinn als dein Einkommen aus selbstständiger Tätigkeit. Du zahlst Einkommensteuer bis rund 22,4 % und AHV, IV und FAK von 11,7 %.
- Die LLC wird wie eine Kapitalgesellschaft behandelt. Liegt ihr Ort der tatsächlichen Geschäftsleitung in Liechtenstein, wird sie dort unbeschränkt steuerpflichtig und zahlt 12,5 % auf den Gewinn. Ausschüttungen an dich sind privat in der Regel steuerfrei, der Wert deiner Anteile fließt aber über den Sollertrag von 4 % in dein Einkommen ein.
Eigene Regeln zur Hinzurechnung ausländischer Firmengewinne kennt Liechtenstein nicht. Es gibt aber eine allgemeine Missbrauchsregel für Gestaltungen ohne wirtschaftlichen Grund. Bleibst du teilweise in Deutschland, kann Deutschland dort eine Geschäftsleitung oder Betriebsstätte annehmen.
Versprechen wie „mit US LLC in Liechtenstein steuerfrei“ halten wir deshalb für falsch. Oft ist eine ehrliche Versteuerung mit 12,5 % auf Firmengewinne schon günstig. Kläre die Einordnung vor dem Umzug, am besten mit einer verbindlichen Auskunft der Steuerverwaltung.
Im kostenlosen Erstgespräch schauen wir gemeinsam, ob Liechtenstein zu deinem Business passt und wie deine US LLC dazu aufgestellt sein sollte.
Häufige Fragen
Kann ich als Deutscher einfach nach Liechtenstein ziehen?
Nein. Trotz EWR sind Aufenthaltsbewilligungen kontingentiert. Die Hälfte wird zweimal im Jahr verlost, die andere Hälfte vergibt die Regierung, und die Nachfrage ist um ein Vielfaches höher als das Angebot.
Was ist der Sollertrag?
Dein Vermögen wird mit 4 % als fiktiver Ertrag zu deinem Einkommen gerechnet und nach dem normalen Tarif besteuert. Tatsächliche Zinsen und Dividenden aus diesem Vermögen sind dafür in der Regel steuerfrei.
Gibt es in Liechtenstein eine Steuerbefreiung für Zuzügler?
Nein. Ein Regime, das Auslandseinkommen für einige Jahre freistellt, gibt es nicht. Die Pauschalbesteuerung steht nur Zuzüglern offen, die in Liechtenstein nicht erwerbstätig sind.
Gibt es ein DBA zwischen Deutschland und Liechtenstein?
Ja. Das DBA vom 17. November 2011 wird seit dem 1. Januar 2013 angewendet.
Wie hoch ist die Einkommensteuer?
Die Landessteuer beträgt 1 bis 8 %, dazu kommt ein Gemeindezuschlag von 150 bis 180 %. Zusammen sind das höchstens rund 22,4 %, plus der Sollertrag auf dein Vermögen.